Domain bohrungsmessung.de kaufen?
Wir ziehen mit dem Projekt
bohrungsmessung.de um.
Sind Sie am Kauf der Domain
bohrungsmessung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bohrungsmessung.de kaufen?
Ist Besteuerung Vorsteuerabzug?
Nein, Besteuerung und Vorsteuerabzug sind zwei verschiedene Konzepte im Bereich der Umsatzsteuer. Bei der Besteuerung handelt es sich um die Erhebung von Steuern auf den Umsatz eines Unternehmens, während der Vorsteuerabzug die Möglichkeit für Unternehmen darstellt, bereits gezahlte Umsatzsteuer auf Einkäufe und Ausgaben von der zu zahlenden Umsatzsteuer abzuziehen. Der Vorsteuerabzug ermöglicht es Unternehmen, die Umsatzsteuer, die sie auf Einkäufe gezahlt haben, von der Umsatzsteuer, die sie auf ihre eigenen Umsätze zahlen müssen, abzuziehen. Somit verringert der Vorsteuerabzug die Steuerlast eines Unternehmens. **
Ist Versteuerer Vorsteuerabzug?
Ist Versteuerer Vorsteuerabzug? Diese Frage bezieht sich auf die Möglichkeit eines Unternehmens, die Umsatzsteuer, die es auf Einkäufe gezahlt hat (Vorsteuer), von der Umsatzsteuer abzuziehen, die es auf seine eigenen Verkäufe erhebt. Der Vorsteuerabzug ist ein wichtiger Aspekt des Umsatzsteuersystems und ermöglicht es Unternehmen, die Umsatzsteuerlast zu reduzieren. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um den Vorsteuerabzug geltend machen zu können, z.B. dass die Einkäufe für unternehmerische Zwecke getätigt wurden. Insgesamt ist der Vorsteuerabzug ein wichtiger Mechanismus zur Vermeidung von Doppelbesteuerung und zur Förderung der Wettbewerbsfähigkeit von Unternehmen. **

Ähnliche Suchbegriffe für Vorsteuerabzug
Top-Angebote
Produkte zum Begriff Vorsteuerabzug:
-
Technologie des FlugzeugesTechnologie des Flugzeuges , Über zeitgemäßen Flugzeugbau und -service ist in der einschlägigen Literatur wenig zu finden. Insbesondere nach modernen Wartungs- und Reparaturmethoden sucht man meist vergeblich. Gleichwohl machen neue Methoden in der Entwicklung und Konstruktion von Flugzeugen, neue Fertigungstechnologien, die Entwicklung neuer metallischer und nichtmetallischer Werkstoffe, neue Sicherheitsphilosophien und veränderte Wartungskonzeptionen die Behandlung dieser Themen dringend erforderlich. Mit der Überarbeitung der Neuauflage des Fachbuchs "Technologie des Flugzeugs" wurde das auf diesem Sektor führende Standardwerk auf den neuesten Stand gebracht und um den Themenkomplex "Warnsysteme" erweitert. Die Bedeutung von Warnsystemen entwickelt sich exponentiell, weil mit steigendem Fluggastaufkommen das Risiko für Flugunfälle direkt einhergeht. Um diese weitestgehend zu vermeiden, werden verschiedene Meldesysteme eingesetzt. Das Buch informiert darüber, vor welchen Gefahren die einzelnen Systeme warnen und wie sie funktionieren. Weiterhin werden die technologischen Grundlagen des Flugzeugbaus behandelt, die in Fertigungs- und Zulieferfirmen benötigt werden. Unter Berücksichtigung moderner industrieller Fertigungs-, Reparatur und Wartungsmethoden wird zeitgemäßes Wissen im Flugzeugbau vermittelt. Es ergänzt die besonderen Lernziele, die im Bereich der flugzeugtechnischen Ausbildungsberufe Fluggerätmechaniker/in mit den Fachrichtungen Fertigungstechnik, Instandhaltungstechnik und Triebwerkstechnik und Elektroniker/in für luftfahrttechnische Systeme benötigt werden. Zur innerbetrieblichen Aus- und Weiterbildung dienen weiterhin die Themen: ¿ Einführung in die Flugzeugtechnik ¿ Werkstoffe, Korrosion und Oberflächenschutz ¿ Umformen, Fügen und Spanen mit Werkzeugmaschinen ¿ Konstruktiver Aufbau eines Flugzeugs ¿ Aerodynamik und Flugmechanik ¿ Triebwerke, Hydraulik-, Druck- und Klimaanlagen ¿ Helikopter ¿ Flugzeuginstrumente ¿ Warnsysteme ¿ Elektrische Energieversorgung Das Standardwerk richtet sich an Ausbilder und Auszubildende in den vorgenannten Berufen Fluggerätemechaniker/in und Elektroniker/in für luftfahrttechnische Systeme, aber auch an Teilnehmer betrieblicher und überbetrieblicher Weiterbildungsmaßnahmen bei Herstellern und Zulieferern. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 7. Auflage, Erscheinungsjahr: 201811, Produktform: Leinen, Redaktion: Engmann, Klaus, Edition: REV, Auflage: 19007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 898, Abbildungen: zahlreiche Abbildungen, Keyword: Fluggerätebauer/in; Fluggerätemechaniker/in; Flugtriebwerkmechaniker/in; Flugzeugbau; Luftfahrttechnische Systeme; Aerodynamik und Flugmechanik; Flugzeugtechnik; Fügen; Helikopter; Hydraulikanlagen; Korrision und Oberflächenschutz; Triebwerke; Umformen; Werkstoffe im Flugzeugbau, Fachschema: Luftfahrt - Luftverkehr~Berufsbildung~Bildung / Berufsbildung~Fliegen~Luftfahrt / Fliegen, Fachkategorie: Arbeitsgebiet Luftfahrt/Flugzeugführung, Bildungszweck: für die Berufsbildung~für die Hochschule, Warengruppe: HC/Luftfahrt-/Raumfahrttechnik, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vogel Business Media, Verlag: Vogel Business Media, Verlag: Vogel Communications Group GmbH & Co. KG, Länge: 266, Breite: 195, Höhe: 45, Gewicht: 2346, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783834333049 9783834331595 9783834330741 9783834330611, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0200, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 4988269,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
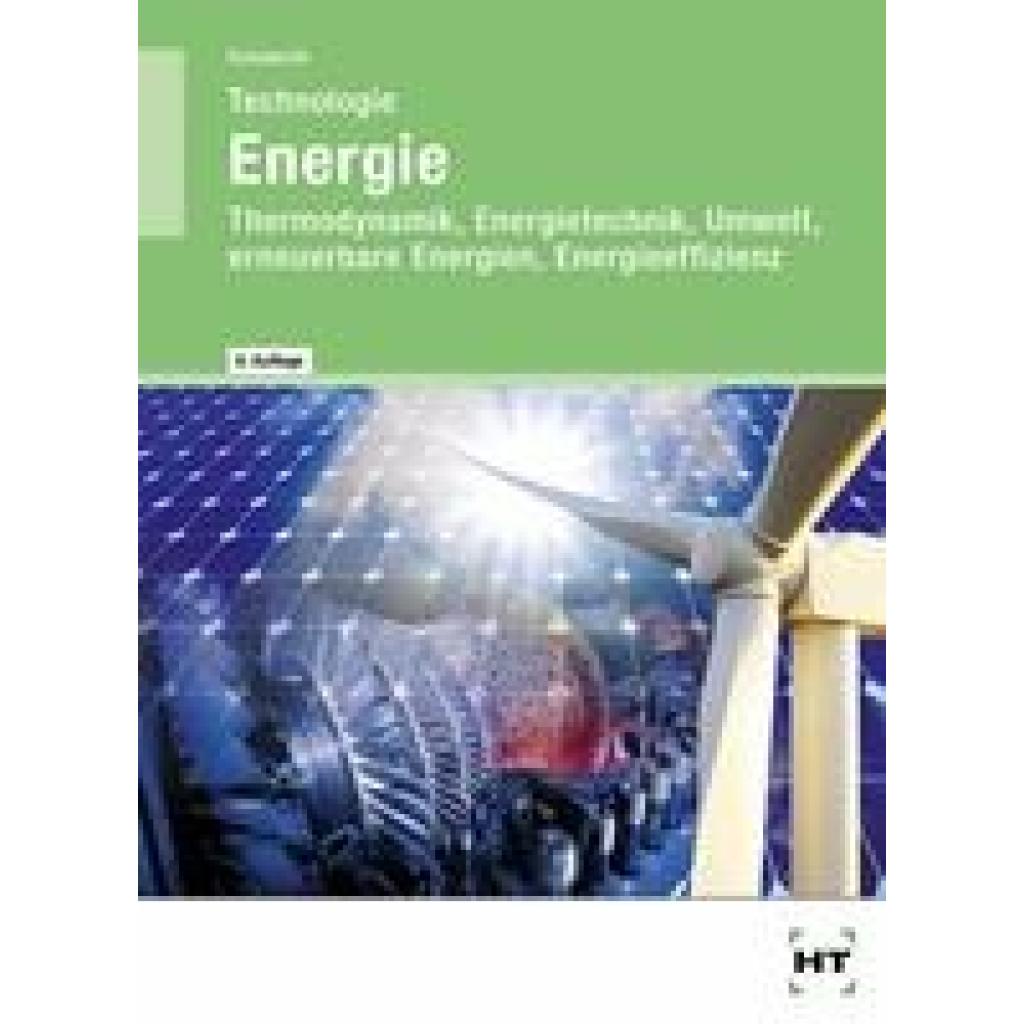
Schuberth, Reinhard: Technologie EnergieTechnologie Energie , Das Lehrbuch Technologie Energie richtet sich an Lernende und Lehrkräfte der beruflichen Oberstufe an BOS und FOS sowie an Meister- und Technikerschulen. Es ist als grundlegendes Lehrwerk für den technisch-naturwissenschaftlichen Unterricht im Themenfeld Energie konzipiert und setzt Kenntnisse auf dem Niveau der 10. Jahrgangsstufe voraus. Das Werk vermittelt physikalische und technische Grundlagen der Energieversorgung und erweitert diese um ökologische und gesellschaftliche Fragestellungen. Behandelt werden unter anderem Energieverbrauch, Thermodynamynamik, Energiewandler, Energie und Umwelt, erneuerbare Energien sowie Energieeffizienz. Die Inhalte sind systematisch aufgebaut und didaktisch aufbereitet, um komplexe Zusammenhänge verständlich darzustellen. Neben der Wissensvermittlung unterstützt das Lehrbuch eigenständige Vertiefungen und offene Unterrichtsformen. Offene Aufgabenstellungen regen zur Recherche, zur Projektarbeit und zur Auseinandersetzung mit aktuellen Energiefragen an. Damit eignet sich das Lehrbuch sowohl für den strukturierten Unterricht als auch für vertiefende Lernphasen in der beruflichen Bildung. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 6.,durchgesehene Auflage, Erscheinungsjahr: 20160818, Produktform: Kartoniert, Autoren: Schuberth, Reinhard, Auflage: 16006, Auflage/Ausgabe: 6.,durchgesehene Auflage, Keyword: Berufsschule; Lehrbuch; Physik, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Deutschland~Energietechnik / Berufsbezogenes Schulbuch~Technologie / Berufsbezogenes Schulbuch, Bildungsmedien Fächer: berufsbezogene Fächer, Fachkategorie: Energietechnik, Elektrotechnik und Energiemaschinenbau~Unterricht und Didaktik: Berufsausbildung, Region: Österreich~Deutschland~Schweiz, Bildungszweck: für die Berufsbildung~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: VI, Seitenanzahl: 249, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik, Länge: 241, Breite: 169, Höhe: 15, Gewicht: 456, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A21265790 A16220467 A2790135, Vorgänger EAN: 9783582271471, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,28,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann entsteht der Vorsteuerabzug?
Der Vorsteuerabzug entsteht, wenn ein Unternehmen steuerpflichtige Umsätze tätigt und dafür Eingangsleistungen in Form von Waren oder Dienstleistungen bezieht. Diese Eingangsleistungen müssen mit Umsatzsteuer belastet sein, damit die Vorsteuer geltend gemacht werden kann. Der Vorsteuerabzug kann in der Umsatzsteuervoranmeldung oder -erklärung geltend gemacht werden, um die gezahlte Vorsteuer von der geschuldeten Umsatzsteuer abzuziehen. Es ist wichtig, dass die Voraussetzungen für den Vorsteuerabzug, wie die ordnungsgemäße Rechnungsstellung, erfüllt sind, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Was ist der Vorsteuerabzug?
Was ist der Vorsteuerabzug? Der Vorsteuerabzug ist ein Mechanismus, der es Unternehmen ermöglicht, die Mehrwertsteuer, die sie beim Kauf von Waren und Dienstleistungen gezahlt haben, von der an das Finanzamt abzuführenden Umsatzsteuer abzuziehen. Auf diese Weise wird die Belastung für Unternehmen verringert und die Wettbewerbsfähigkeit gestärkt. Der Vorsteuerabzug setzt voraus, dass die Unternehmen ordnungsgemäße Rechnungen vorlegen können und die gekauften Waren und Dienstleistungen für ihr Unternehmen genutzt werden. Unternehmen sollten darauf achten, den Vorsteuerabzug korrekt zu berechnen und zu dokumentieren, um mögliche Steuerrisiken zu vermeiden. **
-
Was ist eine Vorsteuerabzug?
Was ist eine Vorsteuerabzug? **
-
Was ist ein Vorsteuerabzug?
Was ist ein Vorsteuerabzug? Ein Vorsteuerabzug ist die Möglichkeit für Unternehmen, die Mehrwertsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Umsatzsteuer abzuziehen, die sie von ihren Kunden erhalten. Dies bedeutet, dass Unternehmen nur die Differenz zwischen der gezahlten Mehrwertsteuer und der erhaltenen Umsatzsteuer an das Finanzamt abführen müssen. Der Vorsteuerabzug dient dazu, die Belastung für Unternehmen zu verringern und die Neutralität des Umsatzsteuersystems sicherzustellen. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um einen Vorsteuerabzug geltend machen zu können, wie z.B. die ordnungsgemäße Dokumentation ihrer Einkäufe. **
Wann Vorsteuerabzug bei einnahmenüberschussrechnung?
Der Vorsteuerabzug bei der Einnahmenüberschussrechnung ist grundsätzlich nicht möglich, da in dieser Gewinnermittlungsart nur die tatsächlich angefallenen Betriebsausgaben berücksichtigt werden. Der Vorsteuerabzug ist hingegen ein Mechanismus, um die Vorsteuer, die ein Unternehmer für betriebliche Ausgaben gezahlt hat, vom Finanzamt erstattet zu bekommen. In der Einnahmenüberschussrechnung wird hingegen nur der Gewinn ermittelt, indem die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Der Vorsteuerabzug kommt hingegen bei der Umsatzsteuererklärung zum Tragen, die bei der Einnahmenüberschussrechnung nicht zwingend erforderlich ist. **
Was bewirkt der Vorsteuerabzug?
Der Vorsteuerabzug ermöglicht es Unternehmen, die Mehrwertsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Mehrwertsteuer, die sie von ihren Kunden erhalten, abzuziehen. Dadurch reduziert sich die finanzielle Belastung für Unternehmen, da sie nur die Differenz zwischen Eingangs- und Ausgangssteuer an das Finanzamt zahlen müssen. Der Vorsteuerabzug trägt somit zur Liquiditätssicherung bei und hilft Unternehmen, ihre Kosten zu senken. Zudem sorgt er für eine gerechtere Verteilung der Steuerlast, da Unternehmen nur auf den Wert, den sie selbst geschaffen haben, Steuern zahlen müssen. **
Top-Angebote
Produkte zum Begriff Vorsteuerabzug:
-
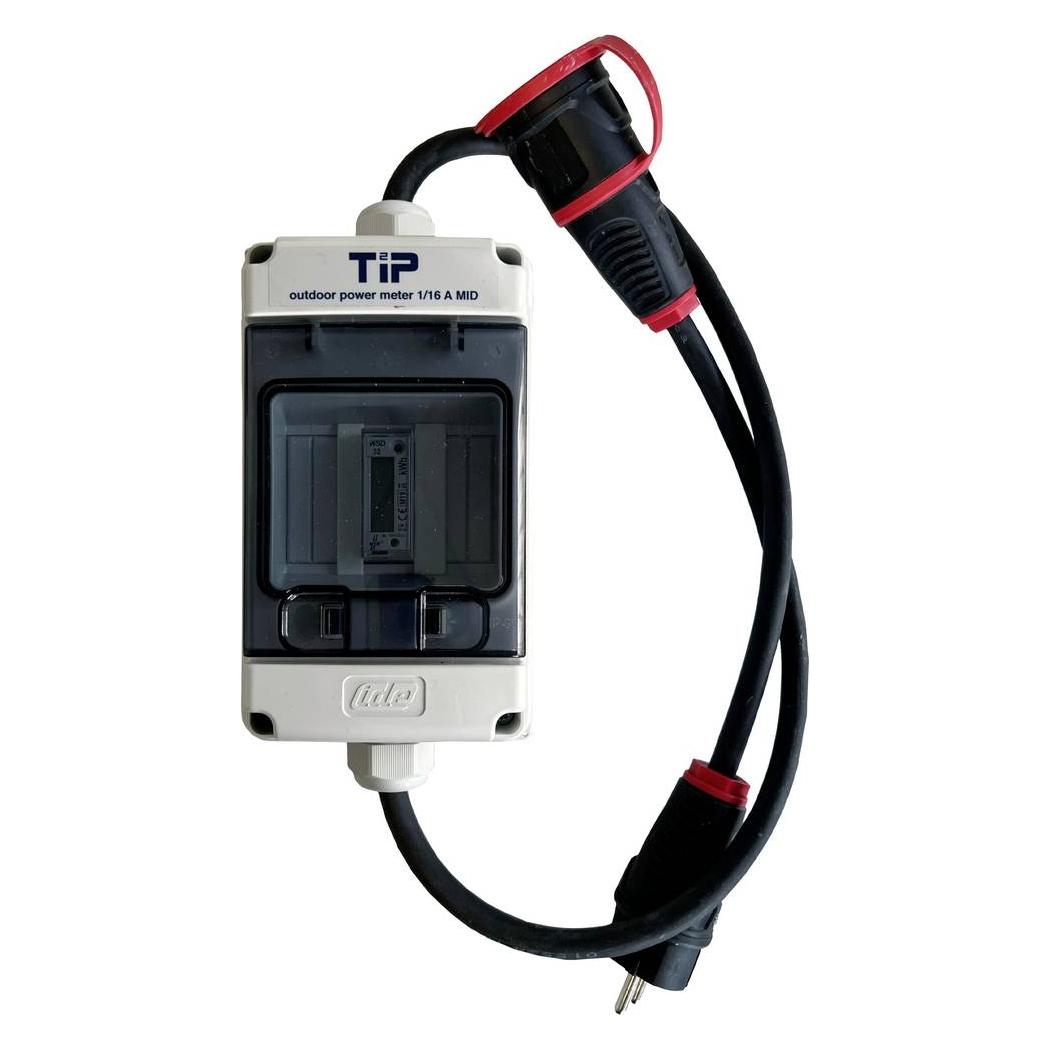
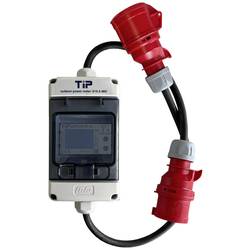
TIP - Thüringer Industrie Produkte 21601 Energiekosten-Messgerät MID EichungDer ideale Zwischenzähler zur Verrechnung des Energieverbrauchs für Bootssteganlagen. Campingplätze. Kleingartenanlagen uvm. Die Kabelenden sind mit Stecker und Kupplung versehen. Durch die MID-Zulassung ist das Gerät für die Abrechnung von Energiekosten zugelassen.179,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Besteuerung Vorsteuerabzug?
Nein, Besteuerung und Vorsteuerabzug sind zwei verschiedene Konzepte im Bereich der Umsatzsteuer. Bei der Besteuerung handelt es sich um die Erhebung von Steuern auf den Umsatz eines Unternehmens, während der Vorsteuerabzug die Möglichkeit für Unternehmen darstellt, bereits gezahlte Umsatzsteuer auf Einkäufe und Ausgaben von der zu zahlenden Umsatzsteuer abzuziehen. Der Vorsteuerabzug ermöglicht es Unternehmen, die Umsatzsteuer, die sie auf Einkäufe gezahlt haben, von der Umsatzsteuer, die sie auf ihre eigenen Umsätze zahlen müssen, abzuziehen. Somit verringert der Vorsteuerabzug die Steuerlast eines Unternehmens. **
-
Ist Versteuerer Vorsteuerabzug?
Ist Versteuerer Vorsteuerabzug? Diese Frage bezieht sich auf die Möglichkeit eines Unternehmens, die Umsatzsteuer, die es auf Einkäufe gezahlt hat (Vorsteuer), von der Umsatzsteuer abzuziehen, die es auf seine eigenen Verkäufe erhebt. Der Vorsteuerabzug ist ein wichtiger Aspekt des Umsatzsteuersystems und ermöglicht es Unternehmen, die Umsatzsteuerlast zu reduzieren. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um den Vorsteuerabzug geltend machen zu können, z.B. dass die Einkäufe für unternehmerische Zwecke getätigt wurden. Insgesamt ist der Vorsteuerabzug ein wichtiger Mechanismus zur Vermeidung von Doppelbesteuerung und zur Förderung der Wettbewerbsfähigkeit von Unternehmen. **
-
Wann entsteht der Vorsteuerabzug?
Der Vorsteuerabzug entsteht, wenn ein Unternehmen steuerpflichtige Umsätze tätigt und dafür Eingangsleistungen in Form von Waren oder Dienstleistungen bezieht. Diese Eingangsleistungen müssen mit Umsatzsteuer belastet sein, damit die Vorsteuer geltend gemacht werden kann. Der Vorsteuerabzug kann in der Umsatzsteuervoranmeldung oder -erklärung geltend gemacht werden, um die gezahlte Vorsteuer von der geschuldeten Umsatzsteuer abzuziehen. Es ist wichtig, dass die Voraussetzungen für den Vorsteuerabzug, wie die ordnungsgemäße Rechnungsstellung, erfüllt sind, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Was ist der Vorsteuerabzug?
Was ist der Vorsteuerabzug? Der Vorsteuerabzug ist ein Mechanismus, der es Unternehmen ermöglicht, die Mehrwertsteuer, die sie beim Kauf von Waren und Dienstleistungen gezahlt haben, von der an das Finanzamt abzuführenden Umsatzsteuer abzuziehen. Auf diese Weise wird die Belastung für Unternehmen verringert und die Wettbewerbsfähigkeit gestärkt. Der Vorsteuerabzug setzt voraus, dass die Unternehmen ordnungsgemäße Rechnungen vorlegen können und die gekauften Waren und Dienstleistungen für ihr Unternehmen genutzt werden. Unternehmen sollten darauf achten, den Vorsteuerabzug korrekt zu berechnen und zu dokumentieren, um mögliche Steuerrisiken zu vermeiden. **
Ähnliche Suchbegriffe für Vorsteuerabzug
-
Technologie des FlugzeugesTechnologie des Flugzeuges , Über zeitgemäßen Flugzeugbau und -service ist in der einschlägigen Literatur wenig zu finden. Insbesondere nach modernen Wartungs- und Reparaturmethoden sucht man meist vergeblich. Gleichwohl machen neue Methoden in der Entwicklung und Konstruktion von Flugzeugen, neue Fertigungstechnologien, die Entwicklung neuer metallischer und nichtmetallischer Werkstoffe, neue Sicherheitsphilosophien und veränderte Wartungskonzeptionen die Behandlung dieser Themen dringend erforderlich. Mit der Überarbeitung der Neuauflage des Fachbuchs "Technologie des Flugzeugs" wurde das auf diesem Sektor führende Standardwerk auf den neuesten Stand gebracht und um den Themenkomplex "Warnsysteme" erweitert. Die Bedeutung von Warnsystemen entwickelt sich exponentiell, weil mit steigendem Fluggastaufkommen das Risiko für Flugunfälle direkt einhergeht. Um diese weitestgehend zu vermeiden, werden verschiedene Meldesysteme eingesetzt. Das Buch informiert darüber, vor welchen Gefahren die einzelnen Systeme warnen und wie sie funktionieren. Weiterhin werden die technologischen Grundlagen des Flugzeugbaus behandelt, die in Fertigungs- und Zulieferfirmen benötigt werden. Unter Berücksichtigung moderner industrieller Fertigungs-, Reparatur und Wartungsmethoden wird zeitgemäßes Wissen im Flugzeugbau vermittelt. Es ergänzt die besonderen Lernziele, die im Bereich der flugzeugtechnischen Ausbildungsberufe Fluggerätmechaniker/in mit den Fachrichtungen Fertigungstechnik, Instandhaltungstechnik und Triebwerkstechnik und Elektroniker/in für luftfahrttechnische Systeme benötigt werden. Zur innerbetrieblichen Aus- und Weiterbildung dienen weiterhin die Themen: ¿ Einführung in die Flugzeugtechnik ¿ Werkstoffe, Korrosion und Oberflächenschutz ¿ Umformen, Fügen und Spanen mit Werkzeugmaschinen ¿ Konstruktiver Aufbau eines Flugzeugs ¿ Aerodynamik und Flugmechanik ¿ Triebwerke, Hydraulik-, Druck- und Klimaanlagen ¿ Helikopter ¿ Flugzeuginstrumente ¿ Warnsysteme ¿ Elektrische Energieversorgung Das Standardwerk richtet sich an Ausbilder und Auszubildende in den vorgenannten Berufen Fluggerätemechaniker/in und Elektroniker/in für luftfahrttechnische Systeme, aber auch an Teilnehmer betrieblicher und überbetrieblicher Weiterbildungsmaßnahmen bei Herstellern und Zulieferern. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 7. Auflage, Erscheinungsjahr: 201811, Produktform: Leinen, Redaktion: Engmann, Klaus, Edition: REV, Auflage: 19007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 898, Abbildungen: zahlreiche Abbildungen, Keyword: Fluggerätebauer/in; Fluggerätemechaniker/in; Flugtriebwerkmechaniker/in; Flugzeugbau; Luftfahrttechnische Systeme; Aerodynamik und Flugmechanik; Flugzeugtechnik; Fügen; Helikopter; Hydraulikanlagen; Korrision und Oberflächenschutz; Triebwerke; Umformen; Werkstoffe im Flugzeugbau, Fachschema: Luftfahrt - Luftverkehr~Berufsbildung~Bildung / Berufsbildung~Fliegen~Luftfahrt / Fliegen, Fachkategorie: Arbeitsgebiet Luftfahrt/Flugzeugführung, Bildungszweck: für die Berufsbildung~für die Hochschule, Warengruppe: HC/Luftfahrt-/Raumfahrttechnik, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vogel Business Media, Verlag: Vogel Business Media, Verlag: Vogel Communications Group GmbH & Co. KG, Länge: 266, Breite: 195, Höhe: 45, Gewicht: 2346, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783834333049 9783834331595 9783834330741 9783834330611, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0200, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 4988269,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schuberth, Reinhard: Technologie EnergieTechnologie Energie , Das Lehrbuch Technologie Energie richtet sich an Lernende und Lehrkräfte der beruflichen Oberstufe an BOS und FOS sowie an Meister- und Technikerschulen. Es ist als grundlegendes Lehrwerk für den technisch-naturwissenschaftlichen Unterricht im Themenfeld Energie konzipiert und setzt Kenntnisse auf dem Niveau der 10. Jahrgangsstufe voraus. Das Werk vermittelt physikalische und technische Grundlagen der Energieversorgung und erweitert diese um ökologische und gesellschaftliche Fragestellungen. Behandelt werden unter anderem Energieverbrauch, Thermodynamynamik, Energiewandler, Energie und Umwelt, erneuerbare Energien sowie Energieeffizienz. Die Inhalte sind systematisch aufgebaut und didaktisch aufbereitet, um komplexe Zusammenhänge verständlich darzustellen. Neben der Wissensvermittlung unterstützt das Lehrbuch eigenständige Vertiefungen und offene Unterrichtsformen. Offene Aufgabenstellungen regen zur Recherche, zur Projektarbeit und zur Auseinandersetzung mit aktuellen Energiefragen an. Damit eignet sich das Lehrbuch sowohl für den strukturierten Unterricht als auch für vertiefende Lernphasen in der beruflichen Bildung. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 6.,durchgesehene Auflage, Erscheinungsjahr: 20160818, Produktform: Kartoniert, Autoren: Schuberth, Reinhard, Auflage: 16006, Auflage/Ausgabe: 6.,durchgesehene Auflage, Keyword: Berufsschule; Lehrbuch; Physik, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Deutschland~Energietechnik / Berufsbezogenes Schulbuch~Technologie / Berufsbezogenes Schulbuch, Bildungsmedien Fächer: berufsbezogene Fächer, Fachkategorie: Energietechnik, Elektrotechnik und Energiemaschinenbau~Unterricht und Didaktik: Berufsausbildung, Region: Österreich~Deutschland~Schweiz, Bildungszweck: für die Berufsbildung~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: VI, Seitenanzahl: 249, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik, Länge: 241, Breite: 169, Höhe: 15, Gewicht: 456, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A21265790 A16220467 A2790135, Vorgänger EAN: 9783582271471, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,28,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TIP - Thüringer Industrie Produkte 21701 Energiekosten-Messgerät MID EichungDer ideale Zwischenzähler zur Verrechnung des Energieverbrauchs für Bootssteganlagen. Campingplätze. Kleingartenanlagen uvm. Die Kabelenden sind mit Stecker und Kupplung versehen. Durch die MID-Zulassung ist das Gerät für die Abrechnung von Energiekosten zugelassen.152,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TIP - Thüringer Industrie Produkte 41600 Energiekosten-Messgerät MID EichungDer ideale Zwischenzähler zur Verrechnung des Energieverbrauchs für Bootssteganlagen. Campingplätze. Kleingartenanlagen uvm. Die Kabelenden sind mit Stecker und Kupplung versehen. Durch die MID-Zulassung ist das Gerät für die Abrechnung von Energiekosten zugelassen.276,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Vorsteuerabzug?
Was ist eine Vorsteuerabzug? **
-
Was ist ein Vorsteuerabzug?
Was ist ein Vorsteuerabzug? Ein Vorsteuerabzug ist die Möglichkeit für Unternehmen, die Mehrwertsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Umsatzsteuer abzuziehen, die sie von ihren Kunden erhalten. Dies bedeutet, dass Unternehmen nur die Differenz zwischen der gezahlten Mehrwertsteuer und der erhaltenen Umsatzsteuer an das Finanzamt abführen müssen. Der Vorsteuerabzug dient dazu, die Belastung für Unternehmen zu verringern und die Neutralität des Umsatzsteuersystems sicherzustellen. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um einen Vorsteuerabzug geltend machen zu können, wie z.B. die ordnungsgemäße Dokumentation ihrer Einkäufe. **
-
Wann Vorsteuerabzug bei einnahmenüberschussrechnung?
Der Vorsteuerabzug bei der Einnahmenüberschussrechnung ist grundsätzlich nicht möglich, da in dieser Gewinnermittlungsart nur die tatsächlich angefallenen Betriebsausgaben berücksichtigt werden. Der Vorsteuerabzug ist hingegen ein Mechanismus, um die Vorsteuer, die ein Unternehmer für betriebliche Ausgaben gezahlt hat, vom Finanzamt erstattet zu bekommen. In der Einnahmenüberschussrechnung wird hingegen nur der Gewinn ermittelt, indem die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Der Vorsteuerabzug kommt hingegen bei der Umsatzsteuererklärung zum Tragen, die bei der Einnahmenüberschussrechnung nicht zwingend erforderlich ist. **
-
Was bewirkt der Vorsteuerabzug?
Der Vorsteuerabzug ermöglicht es Unternehmen, die Mehrwertsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Mehrwertsteuer, die sie von ihren Kunden erhalten, abzuziehen. Dadurch reduziert sich die finanzielle Belastung für Unternehmen, da sie nur die Differenz zwischen Eingangs- und Ausgangssteuer an das Finanzamt zahlen müssen. Der Vorsteuerabzug trägt somit zur Liquiditätssicherung bei und hilft Unternehmen, ihre Kosten zu senken. Zudem sorgt er für eine gerechtere Verteilung der Steuerlast, da Unternehmen nur auf den Wert, den sie selbst geschaffen haben, Steuern zahlen müssen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.